SUMBAWAPOST.com |™ Mataram- Ketentuan Mengenai Pajak Air Permukaan (PAP) menjadi salah satu bagian yang mendapat Perhatian dalam Evaluasi Kementerian Dalam Negeri (Kemendagri) terhadap Ranperda Provinsi NTB tentang Perubahan atas Perda Nomor 2 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah.
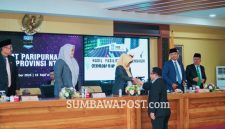
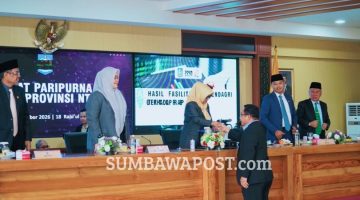
Hasil evaluasi tersebut dilaporkan Komisi III DPRD NTB dalam Rapat Paripurna DPRD NTB, Selasa (29/9/2026) di Ruang Rapat Utama Kantor Gubernur NTB. Laporan tersebut dibacakan oleh H. Muhamad Aminurlah, SE.
Dalam Laporan Komisi III disebutkan, Kemendagri meminta Penyempurnaan Pasal 26, khususnya terkait Objek Pajak Air Permukaan dan Kegiatan yang dikecualikan dari Objek Pajak.
Substansi pengecualian tersebut harus diselaraskan dengan Pasal 28 Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
Apabila Pemerintah Daerah ingin menambahkan kegiatan lain sebagai pengecualian, Pengaturannya dimungkinkan sepanjang tidak mengubah pengecualian yang telah ditentukan peraturan Perundang-Undangan yang lebih Tinggi.
“Dengan demikian, substansi Pasal 26 pada Prinsipnya dapat dipertahankan dengan Penyempurnaan Rumusan agar sepenuhnya konsisten dengan Undang-Undang HKPD,” demikian laporan Komisi III yang disampaikan Muhamad Aminurlah atau akrab disapa Aji Maman.
Sementara itu, ketentuan Pasal 30 mengenai penghitungan dan saat terutangnya Pajak Air Permukaan pada prinsipnya tetap dipertahankan.
Kemendagri juga menerima ketentuan mengenai Penggunaan Water Meter berlabel Standar Nasional Indonesia (SNI).
Pemasangan Water Meter diwajibkan paling lambat tiga bulan setelah Perda diundangkan. Selain itu, Water meter harus dikalibrasi setiap tahun.
Pemungutan Pajak Air Permukaan juga dilakukan pada Daerah tempat Air permukaan tersebut berada.
Menurut Komisi III, tidak terdapat koreksi substansial terhadap kebijakan tersebut. Penyesuaian lebih diarahkan agar terminologi dan rumusannya konsisten dengan Peraturan Perundang-Undangan yang lebih Tinggi.
Selain persoalan Pajak Air Permukaan, Komisi III juga menegaskan adanya Tiga substansi yang perlu diakomodasi dalam penyempurnaan Ranperda.
Pertama, denda bagi Kendaraan Bermotor luar Daerah yang tidak memutasikan kendaraannya ke NTB sesuai ketentuan dalam Ranperda.
Kedua, denda bagi Perusahaan yang tidak memasang Water Meter sesuai Kewajiban Pemasangan Water Meter dalam Pengelolaan Pajak Air Permukaan.
Ketiga, subjek Pajak Air Permukaan yang memanfaatkan air payau untuk kepentingan komersial tidak dikenakan sebagai wajib pajak PAP.
“Ketiga substansi tersebut perlu ditegaskan dalam rumusan final agar tidak menimbulkan perbedaan penafsiran dalam pelaksanaan Peraturan Daerah,” tegas Aji Maman dalam laporan Komisi III.
Di sisi lain, Komisi III juga mencatat adanya ketentuan mengenai Sektor Pertambangan Rakyat. Kemendagri mempertahankan Regulasi Teknis terkait Izin Pertambangan Rakyat (IPR) dan Reklamasi sebagai bagian dari Dasar Hukum.
Namun, usulan penambahan Pasal 74 ayat (3) mengenai formula tingkat penggunaan Jasa Pelayanan Pengelolaan Pertambangan Rakyat dihapus.
Komisi III menyatakan konstruksi pemungutan terkait Pertambangan Rakyat harus mengikuti secara ketat UU HKPD, PP Nomor 35 Tahun 2023, serta regulasi teknis sektor Energi dan Sumber Daya Mineral.
Sementara untuk Pasal 91 mengenai Kerahasiaan Data Wajib Pajak, Kemendagri meminta penyempurnaan rumusan agar Pejabat atau Tenaga Ahli yang melanggar larangan kerahasiaan Data Wajib Pajak dapat dikenakan Pidana berdasarkan peraturan perundang-undangan.
Pasal 92 mengenai sanksi Pidana juga disempurnakan. Denda sebagaimana dimaksud dalam Pasal 88, Pasal 90, dan Pasal 91 ditegaskan sebagai pendapatan negara sesuai Pasal 185 UU Nomor 1 Tahun 2022.

Penulis : SUMBAWAPOST.com